过去几年工控行业谈供应链风险,话题大多围绕处理器展开。制程迭代、平台切换、长期供货承诺,这些是选型和采购反复确认的焦点。但近些年的芯片动荡,把风险的重心推到了一个过去被当作“标准件”的环节——存储。一颗工业级DDR内存或一块宽温SSD的缺货,比一颗CPU的延期更能让一台工控一体机无法出厂。
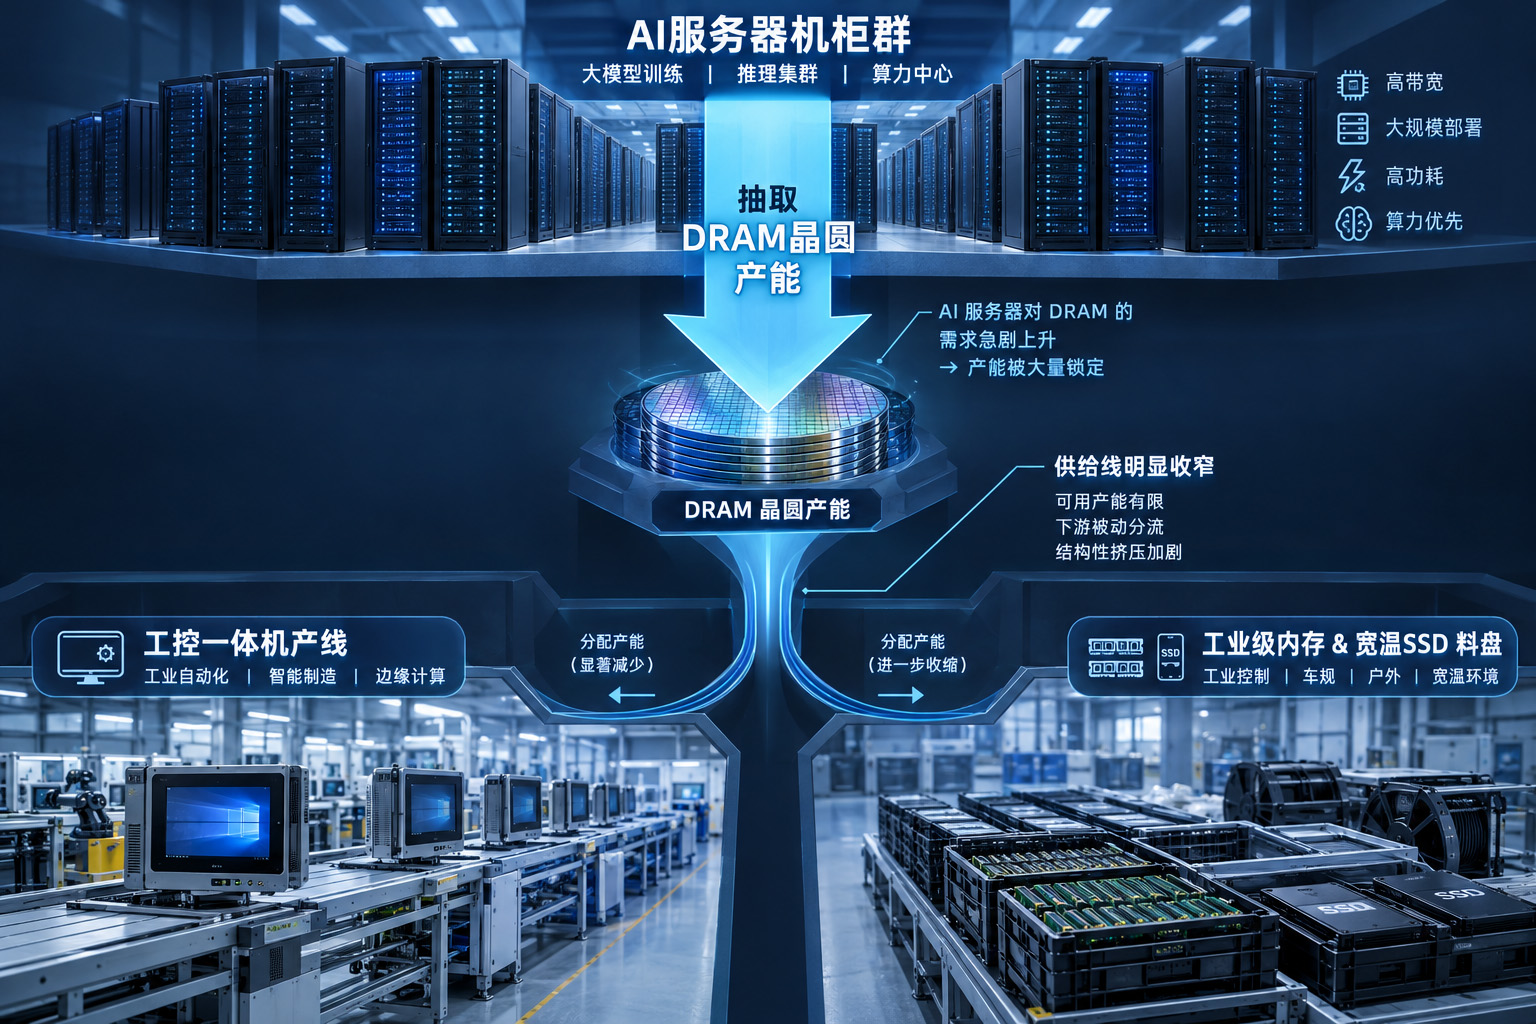
AI服务器的爆发式增长,正在以远超行业预期的速度吞噬全球DRAM产能,从各方资讯来看,需求还会持续很长时间。一台AI服务器的内存配置是传统通用服务器的八到十倍,HBM高带宽内存虽然只占DRAM比特出货量的13%,却要消耗30%的DRAM晶圆产能。三星、SK海力士、美光把先进制程和新增产能优先分配给HBM、服务器DDR5和企业级SSD,留给传统DDR4和工业级利基存储的产能被持续压缩。2026年全球DRAM供应同比增长仅16%,需求增速却达到45%,缺口不是在收窄,而是在扩大。
这个结构性错配,在工控行业产生的后果比消费市场更棘手。消费电子可以降容、降规、接受性能缩水,工控机不行。工业级内存和宽温SSD要求的是-20℃到70℃甚至更宽的温度范围、长期供货承诺、批次一致性,以及经过严苛验证的可靠性。这些恰恰是原厂在产能紧张时最先放弃的品类——用量小、毛利低、验证周期长。工控专用小容量DDR3颗粒的缺货状态持续,交付周期拉长到14到18周;工业内存和工业SSD的交期普遍从常规的4到6周延长至12到20周,部分稀缺型号甚至面临断供。存储成本占工控整机BOM的比重,已经从过去的百分之二十几攀升到接近一半。
成本数字只是表象。真正让工控一体机厂商感到压力的,是交期和配置之间的两难。一个已经定型两年的产线项目,BOM里锁定的DDR4型号突然停产或交期跳到二十周,客户的项目节点不会因为存储缺货而推迟。要么用高价现货顶上去,压缩利润甚至亏损;要么改配置换料号,触发重新验证和客户确认,拖慢交付;要么放弃订单。中小工控厂商在这三种选择面前尤其脆弱——它们没有头部企业的采购体量和长协筹码,却承担着大量碎片化的项目交付。
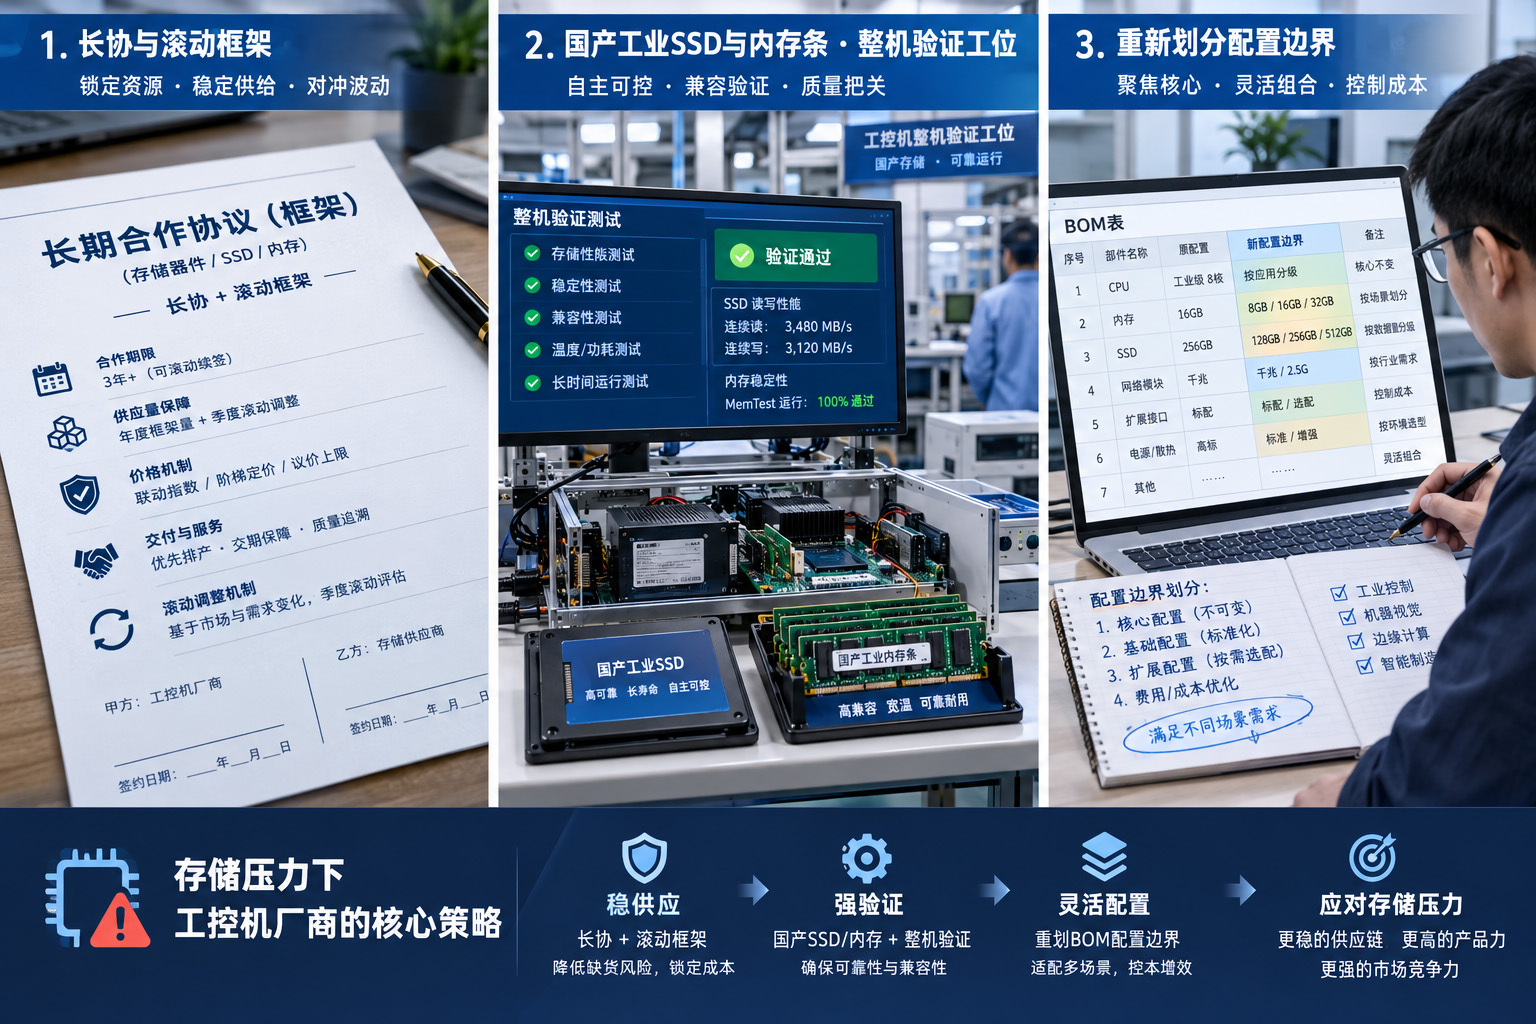
这正是为什么保供和替代被推到了比降本更优先的位置。保供的第一层是长协,但2026年的长协已经不是过去“锁量又锁价”的安全带。对年用量稳定的头部工控企业,这是用资金换确定性;对订单波动明显的中小厂商,盲目跟风锁量可能把缺货风险换成库存积压和资金链压力。更理性的做法是短周期滚动框架,争取季度用量±20%的浮动权限,同时推进多源化布局,把国产存储和新兴品牌同步完成整机验证,让货源可以切换。
替代的第二层是国产工业存储。2026年国产存储在工控领域的渗透在加速,但加速的起点并不高。长鑫存储的DDR4和LPDDR4已经规模量产,DDR5仍在研发中;工业级DRAM对长期供货、宽温范围和一致性的要求更高,国产厂商仍需通过严苛的客户验证才能进入工业核心市场。但国产存储当前的整体自给率仍然有限,短期内无法完全填补缺口,它的意义更多在于为工控厂商提供一个“可切换的第二货源”,而不是立刻替代进口。
配置与成本之间的重新划界,也在被迫发生。工控项目过去倾向于把存储配置留足余量,以应对未来软件升级或数据增长。在存储紧缺周期里,这种惯性需要重新审视:哪些项目真正需要大容量和最高耐久等级,哪些场景可以通过系统层面的优化降低对单机存储的依赖,哪些型号可以用国产方案在满足工业级底线的前提下换取交期确定性。这不是简单地“降规”,而是在性能、可靠性、供货和成本之间做更精细的匹配。工控机的价值本来就不在存储参数的最高值,而在整机在场景中的持续稳定。存储配置的取舍,同样应该回到这个逻辑上。
从周期的角度看,这一轮存储紧张不会是永久的。花旗的产业研判显示,NAND的短缺压力有望在2027年下半年逐步缓释甚至转向供给过剩,而DRAM和HBM的实质性拐点要等到2028年。这意味着工控厂商需要在未来一到两年里,同时做三件事:用长协和滚动框架稳住基本盘,用国产和多源验证打开替代通道,用配置策略的精细化减少对紧缺物料的刚性依赖。存储这一环的松动,会比CPU的迭代更早、更直接地反映到整机价格和交付节奏上。谁在存储端把保供和替代的功课做在前面,谁就能在下一轮供给宽松到来时,手里既有客户信任,也有成本空间。
AI扩张带动的存储价格波动已经发生,工控一体机厂家的供应链能力体现变得更加直观。纵观行业的发展历程,每一次的市场不确定,都是对企业实力的真正考验。TouchWo触沃作为一家源头工厂型厂家,在面对市场波动带来的影响下,始终确保项目的长期稳定与业务支持,这是自身独有园区的重要优势体现。